J’aurais pu intituler cet article « Pourquoi faut-il toujours lire les petites lignes », mais je préfère celui-ci.
Il m’est arrivé une expérience assez « drôle » il y a quelques semaines, et je souhaitais vous la partager, car elle illustre très bien les rapports (souvent erronés) que nous entretenons avec les organismes bancaires.
Mind you : j’ai deux banques — une banque secondaire en ligne, gratuite, que j’utilise en cas de pépin, et une banque principale, qui reçoit mes revenus et gère mes principaux prélèvements.
Depuis février, la carte de ma banque principale commençait à rendre l’âme : une fois sur trois, lorsque j’essayais d’effectuer un paiement, les terminaux affichaient « Carte muette » ou « Paiement refusé ». Cela dit, j’ai un peu procrastiné avant de signaler le problème à ma banque, parce que j’avais cette solution de secours.
Jusqu’à ce jour d’avril où je reçois un courrier m’annonçant qu’à l’occasion de mon 29ᵉ anniversaire, je change de forfait, car je ne fais officiellement plus partie des djeun’s ( 🙁 ).
Conséquences : augmentation de mes frais bancaires, nouvelle carte, et autres détails auxquels je ne prête pas attention sur le moment. En plus : mon anniversaire est dans un mois et demi, donc youpi, le problème va se régler tout seul, sans que j’aie à lever le petit doigt.
Puis, ma banquière m’appelle.
Elle m’explique que, partant en déplacement professionnel, elle sera indisponible jusqu’à la semaine suivante, mais que, vu la situation, elle fait TOUT pour que mon nouveau forfait soit activé rapidement (et que je reçoive ma nouvelle carte au plus vite).
Dans la foulée, je reçois deux documents à signer.
Sur le moment, je suis vraiment reconnaissante : « Elle est top cette banquière, super professionnelle ! »
Cela dit, le soir venu, je repense à cette histoire de tarifs. Ça m’empêche littéralement de dormir.
Je me demande : est-ce que je vais réellement payer ce tarif-là (le double de ce que je payais jusque-là) pour une carte basique ++ quand même ? Le lendemain matin, je me jette sur mon ordinateur et commence à chercher les grilles tarifaires de ma banque, ainsi que le détail des services inclus dans ce nouveau forfait.
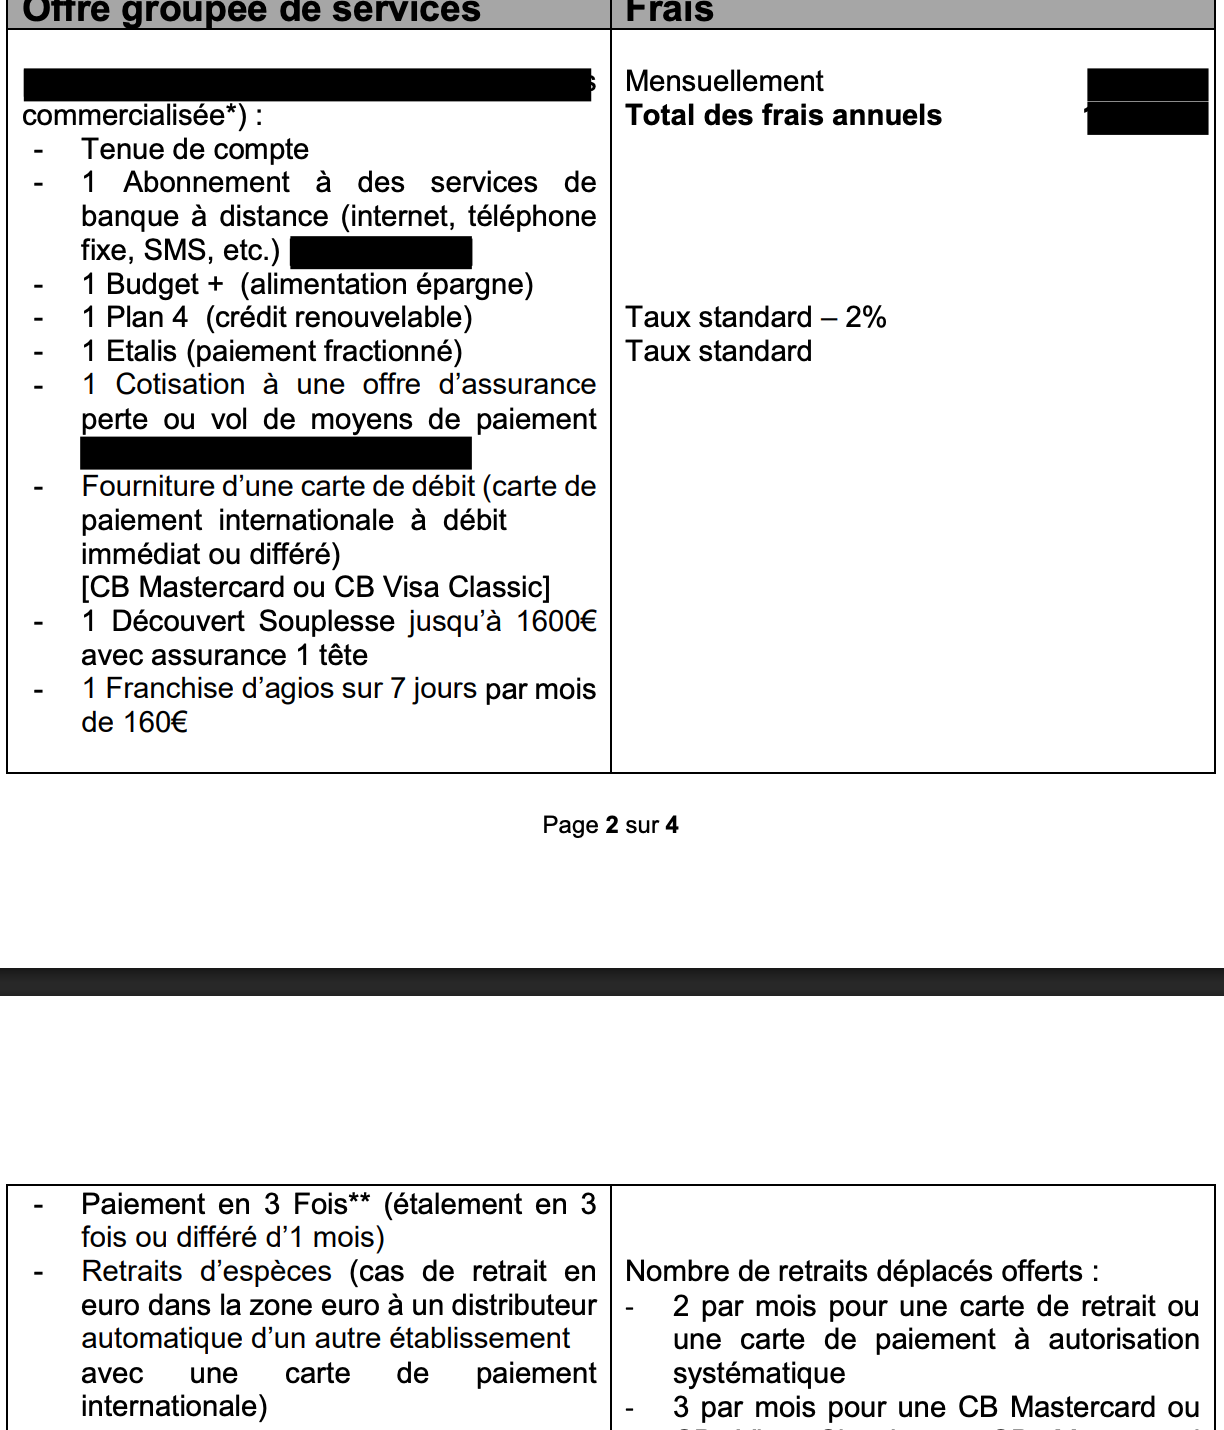
Au bout de dix minutes, je tombe sur ça :
Et voilà comment je lisais ces informations :
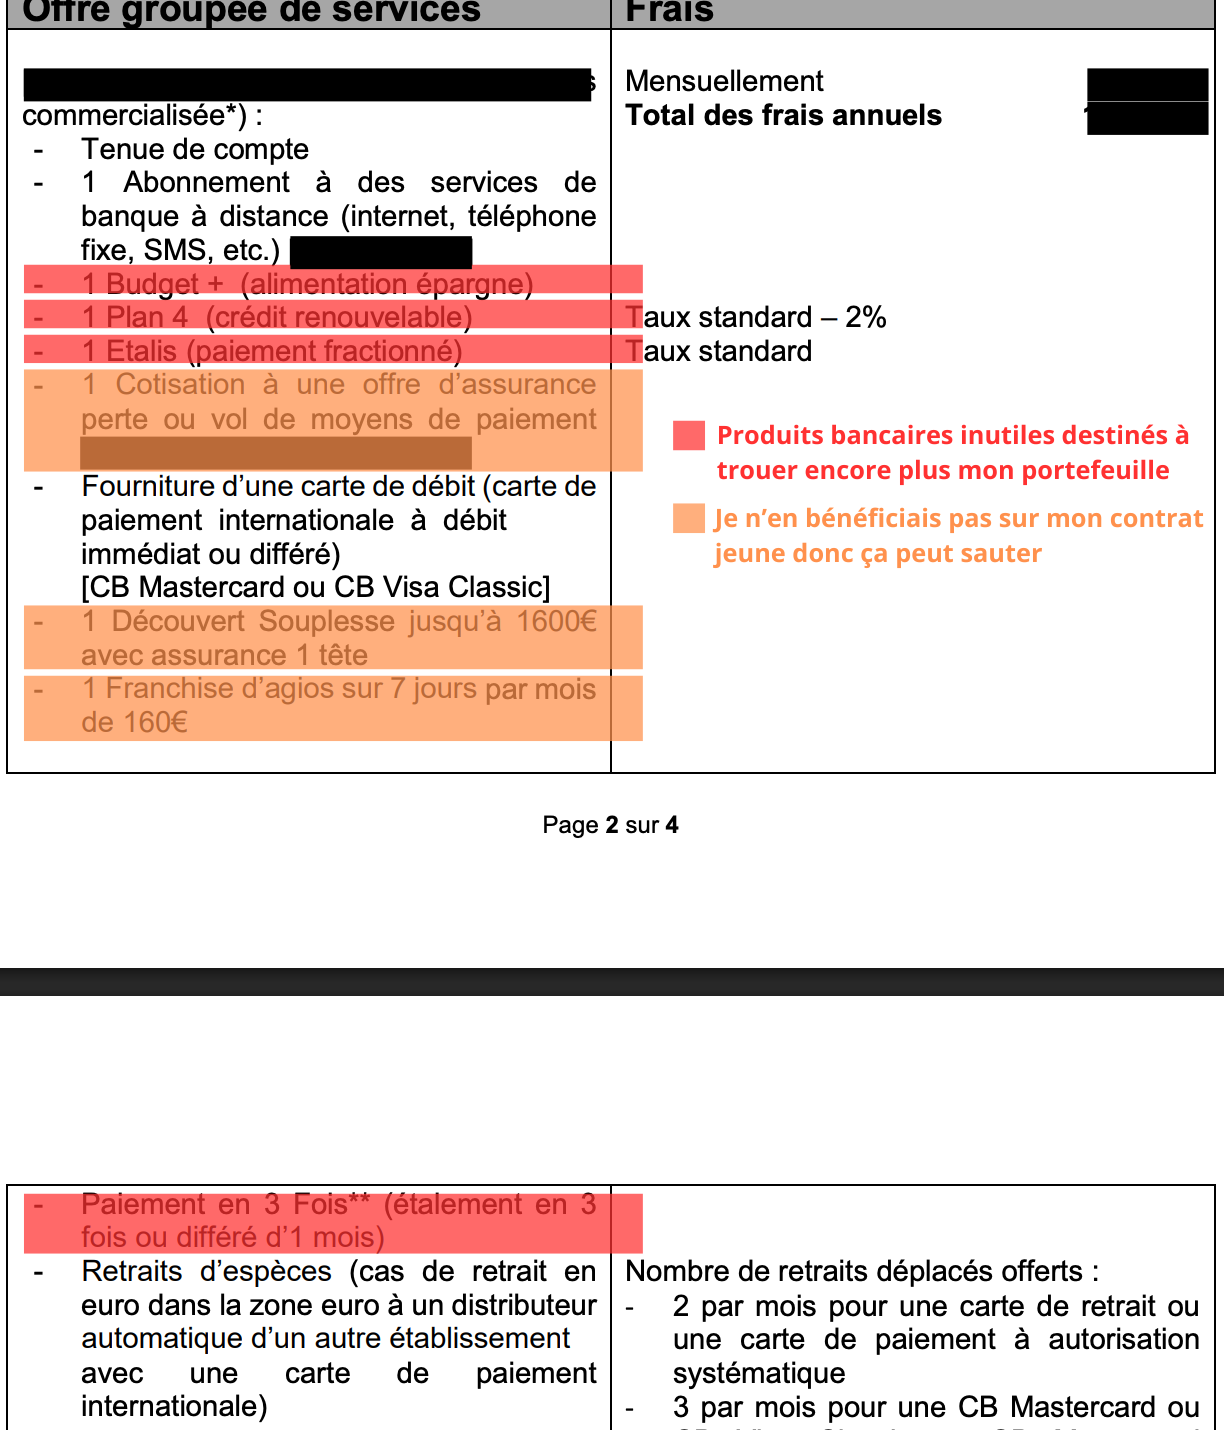
Je reprends le courrier : bingo.
On me promet effectivement un découvert autorisé, une assurance, et d’autres services… dont je n’ai absolument pas besoin.
Je décide alors d’écrire un mail à ma conseillère pour demander quelques rectifications.
La leçon à retenir : se donner les moyens d’avoir un plan de secours (dans mon cas, une banque secondaire) permet toujours de faire face aux imprévus, comme celui que j’ai vécu.
Même si cela me prive d’un certain confort, je ne suis pas complètement démunie et j’ai pu garder la tête froide lorsqu’il a fallu garder le contrôle sur ce qui entre et sort de mon compte.
(Petit clin d’œil à l’article « Est-ce que tu contrôles qui rentre et sort de chez toi ? »)
Je veux dire : est-ce que j’aurais eu ce recul si je n’avais pas eu deux moyens de paiement ? Probablement pas.
Face à l’urgence, j’aurais sûrement signé les contrats sans trop réfléchir, en pensant que ça allait accélérer la fabrication de ma nouvelle carte.
Pour conclure : vos conseillers bancaires ne sont pas forcément là pour veiller à la santé de vos finances. Avant tout, ils portent la casquette de commerciaux. Leurs intérêts sont ceux de la banque qui les emploie, donc aussi les leurs.
Cela peut passer par la souscription d’assurances inutiles ou par des autorisations de découvert exagérées, qui creusent petit à petit votre précarité sans que vous vous en rendiez compte.
En d’autres termes : personne d’autre que vous ne sait ce qui est bon pour vous, surtout quand il s’agit d’argent.
0 commentaires